Newsletter · · Ashutosh Agarwal
캐시 우드는 엔비디아를 팔아 테슬라를 샀고, 성적표는 민망하다 - 트랙 레코드 - 2024년 10월~2026년 9월
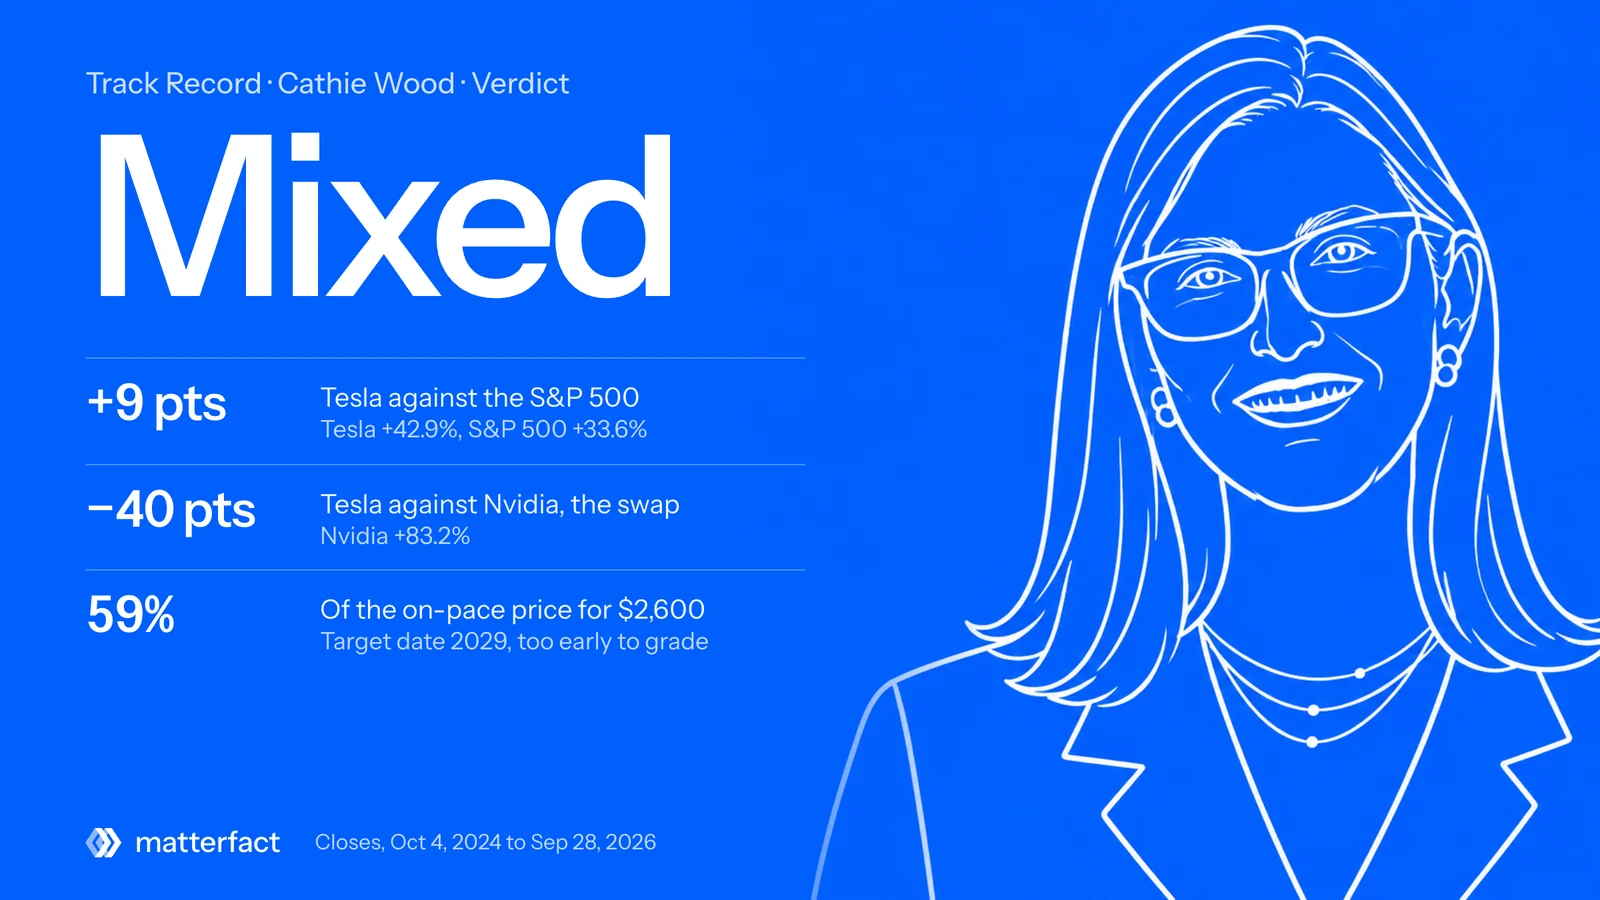
ARK Invest의 캐시 우드에 대한 과거 성적표다. 우드는 2024년 10월 4일 테슬라가 2029년까지 2,600달러에 이를 것이라고 전망하고, 엔비디아에서 테슬라로 자금을 옮기는 것이 매우 좋은 선택이 될 것이라고 말했으며, 성과는 2026년 9월 28일 기준일까지 측정했다. 테슬라는 42.9% 올라 S&P 500의 33.6%를 앞섰지만, 엔비디아는 83.2% 올랐다. 평결: 엇갈림. 2,600달러 목표는 너무 이르며 예정보다 뒤처져 있다.
트랙 레코드
캐시 우드, 2024년 10월~2026년 9월
이 글은 2024년 10월 4일에 나온 판단을 되돌아보는 과거 검토로, 성과는 2026년 9월 28일 기준일까지 측정했으며 기간은 2년이 채 되지 않는다. 2026년 9월 29일에 발행되었으며, 아래 가격과 등급은 2026년 9월 28일 기준일 현재의 것이다.
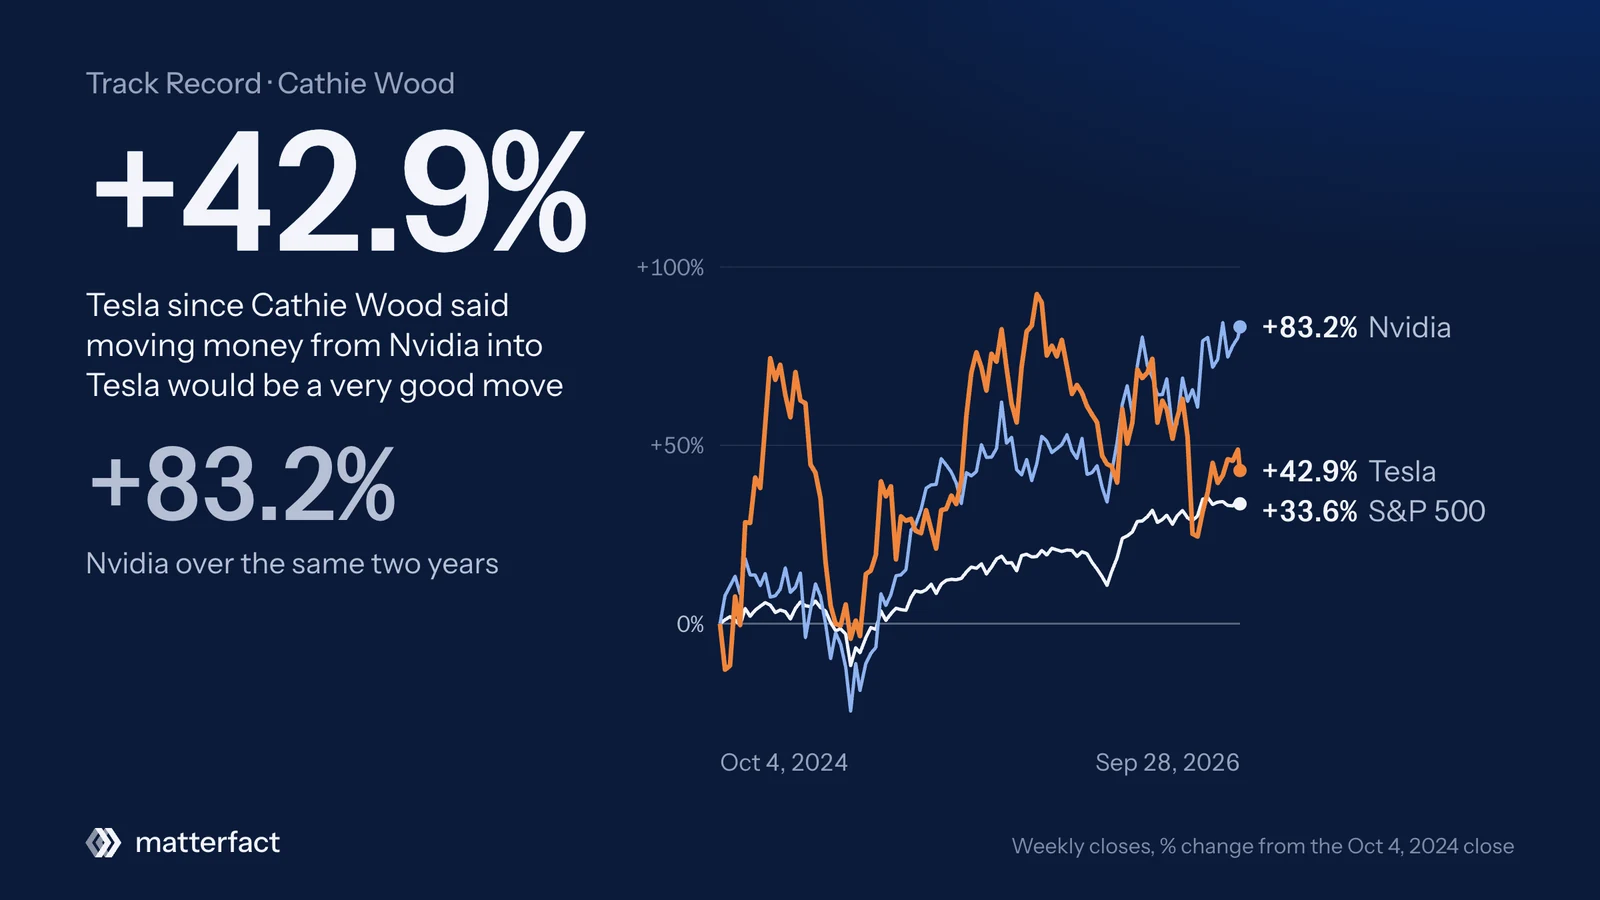
ARK Invest 창업자는 테슬라 2,600달러를 전망하며 엔비디아에서 자금을 빼는 것이 "매우 좋은 선택"이 될 것이라고 말했다. 테슬라는 시장을 이겼다. 엔비디아는 테슬라를 40%포인트 앞섰다. 평결: 엇갈림. 큰 목표는 여전히 너무 이르며 예정보다 한참 뒤처져 있다.
판단
우드의 답변에서는 평가할 세 가지가 나왔다. 엔비디아에서 갈아타기, 2,600달러 목표, 그리고 그 뒤에 있는 로보택시 논리다.
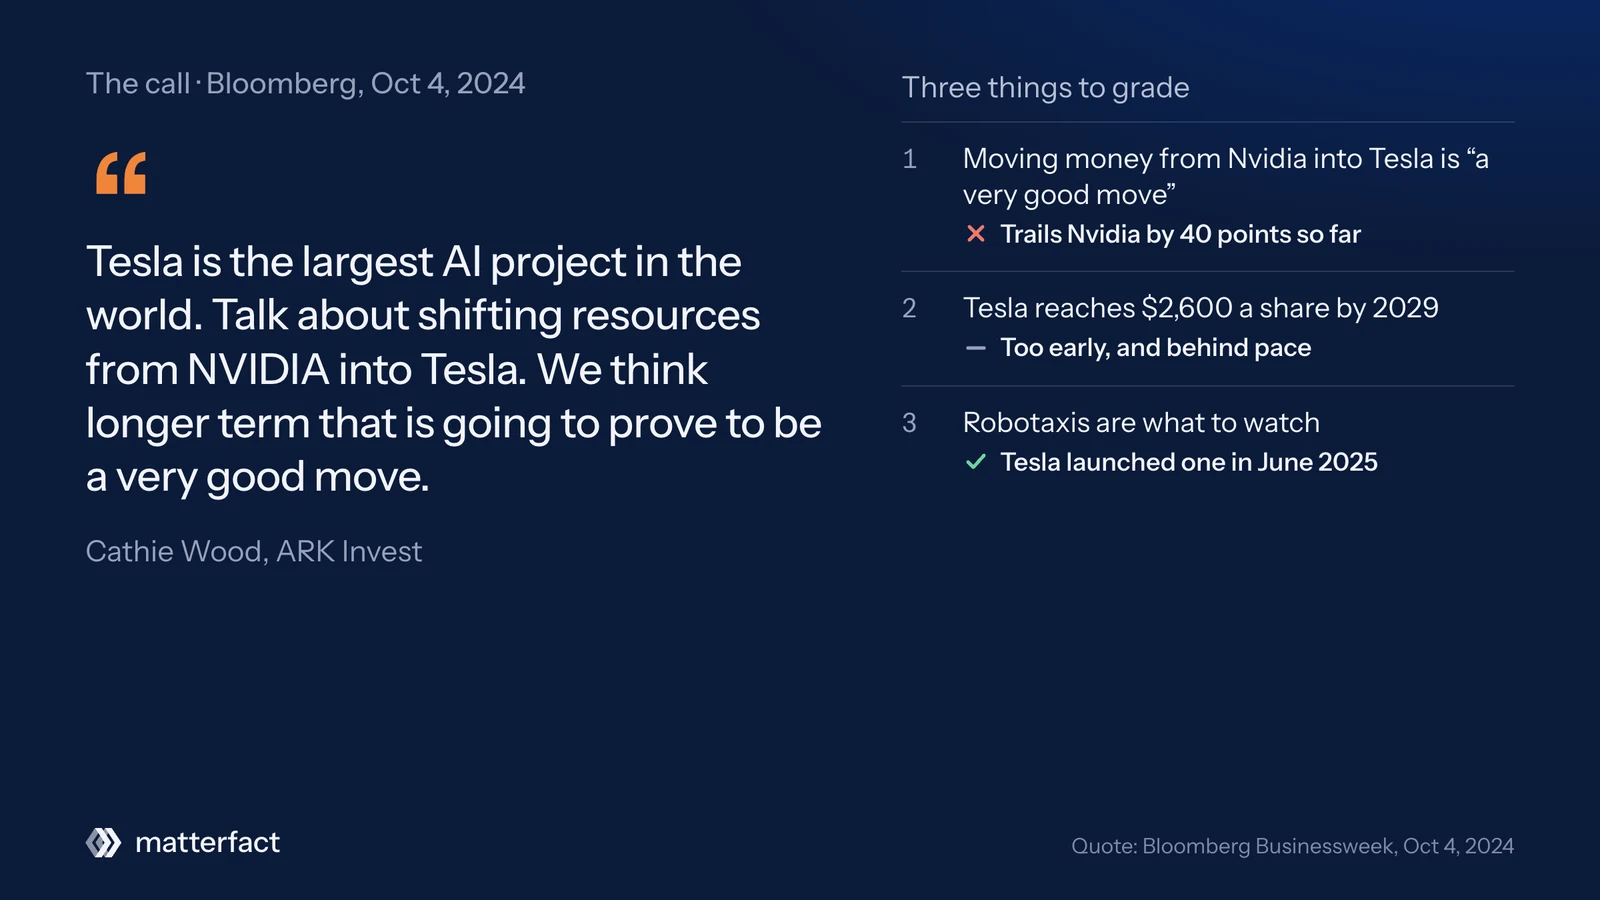
2024년 10월 4일 금요일, ARK Invest의 창업자 겸 CEO 겸 CIO인 캐시 우드는 블룸버그 비즈니스위크에 출연했다(블룸버그 토크스 팟캐스트 에피소드 "Ark Investment Management CEO, CIO, & Founder Cathie Wood Talks OpenAI Investment & Future"로 공개).
테슬라는 당시 그녀의 대표 펀드인 ARK Innovation ETF(ARKK)의 1위 보유 종목이었다. 진행자는 ARK가 공표한 수치를 들이밀었다. "2029년에 주당 2,600달러라는 추정치를 갖고 계신데요. 거기에 이르게 해줄 요인은 무엇입니까?"
남은 시간이 약 30초일 때 우드는 이렇게 답했다.
"자율 모빌리티입니다. 10월 10일, 1010을 떠올려 보세요. 그날은 애널리스트들이 전기차만이 아니라 자율주행이라는 기회에 주목하게 만들 겁니다. 테슬라는 세계에서 가장 큰 AI 프로젝트입니다. 엔비디아에서 테슬라로 자원을 옮기는 이야기를 하자면, 우리는 장기적으로 그것이 매우 좋은 선택으로 입증될 것이라고 봅니다."
이로써 검증 가능한 두 가지 판단이 나온다.
- 티커: TSLA(매수). 엔비디아(NVDA)는 그녀가 자금을 뺀 종목이다.
- 목표가: 2029년까지 주당 2,600달러. 테슬라는 그날 250.08달러에 마감했으므로, 대략 10배를 예상한 것이다.
- 논리: 로보택시, 즉 운전자 없이 유료 승객을 태우는 자율주행차다. 우드는 로보택시 사업의 가치가 자동차 사업보다 훨씬 클 것이라고 본다.
- 상대 베팅: ARK는 대표 펀드에서 엔비디아를 매도했으며, 우드는 테슬라로 자금을 옮기는 것이 "매우 좋은 선택으로 입증될 것"이라고 주장했다.
그녀는 같은 날 오후 CNBC의 Closing Bell Overtime에서 Morgan Brennan, Jon Fortt와 함께 같은 이야기를 했다.
"테슬라가 선두 위치에 있습니다... 우리는 자율주행 택시 플랫폼에서 승자가 대부분을 가져가는 구도를 보고 있습니다."
그 방송에서 우드는 로보택시를 "향후 5년에서 10년 안에 4조에서 5조 달러의 매출 기회"라고 불렀다. (Closing Bell, "Closing Bell Overtime: Ark's Cathie Wood on OpenAI Investment, Tesla Robotaxi; Jason Furman On Hot Jobs Report 10/4/24", 2024-10-04)
엔비디아 매도에 대해서는 더 갖고 있었으면 좋았겠다고 인정했다. 그녀는 "전술적으로는 물론, 지금도 갖고 있었다면 좋았을 겁니다"라고 말했다. 그러나 그 매도는 과거를 돌아보는 것이라며 선을 그었다. "우리는 전적으로 미래에 관심이 있습니다." (Bloomberg Talks, 2024-10-04)
무슨 일이 있었나
모든 가격은 2024년 10월 4일(판단일)부터 2026년 9월 28일 월요일(기준일)까지의 일일 종가다. 수익률에는 배당이 포함되지 않는다.
| 2024년 10월 4일 | 2026년 9월 28일 | 수익률 | |
|---|---|---|---|
| 테슬라(TSLA) | $250.08 | $357.45 | +42.9% |
| 엔비디아(NVDA) | $124.92 | $228.86 | +83.2% |
| S&P 500 | 5,751 | 7,684 | +33.6% |
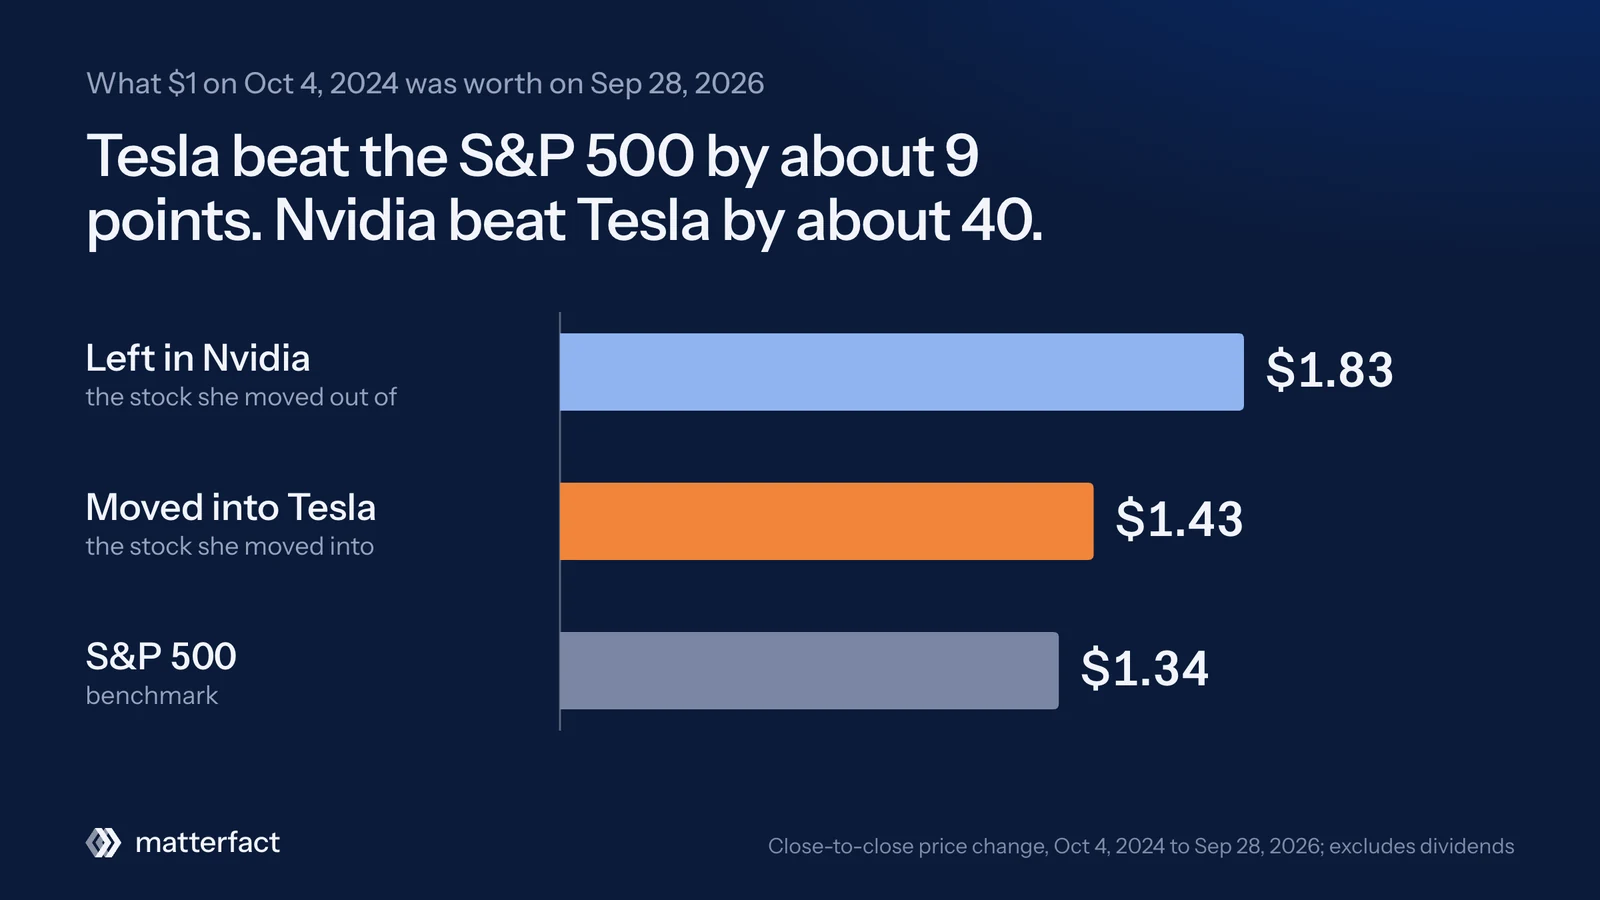
쉽게 말하면 이렇다.
- 테슬라는 시장을 이겼다. 테슬라는 42.9% 올라 S&P 500의 33.6%를 앞섰으므로, 보유해서 약 9%포인트를 더 얻었다.
- 엔비디아 갈아타기는 지금까지 손실을 냈다. 엔비디아는 테슬라의 거의 두 배 올랐다. 엔비디아에 그대로 둔 1달러는 2026년 9월 28일 종가 기준으로 약 1.83달러가 된다. 같은 1달러를 테슬라로 옮겼다면 약 1.43달러다. 우드의 "매우 좋은 선택"은 40%포인트 뒤처져 있다.
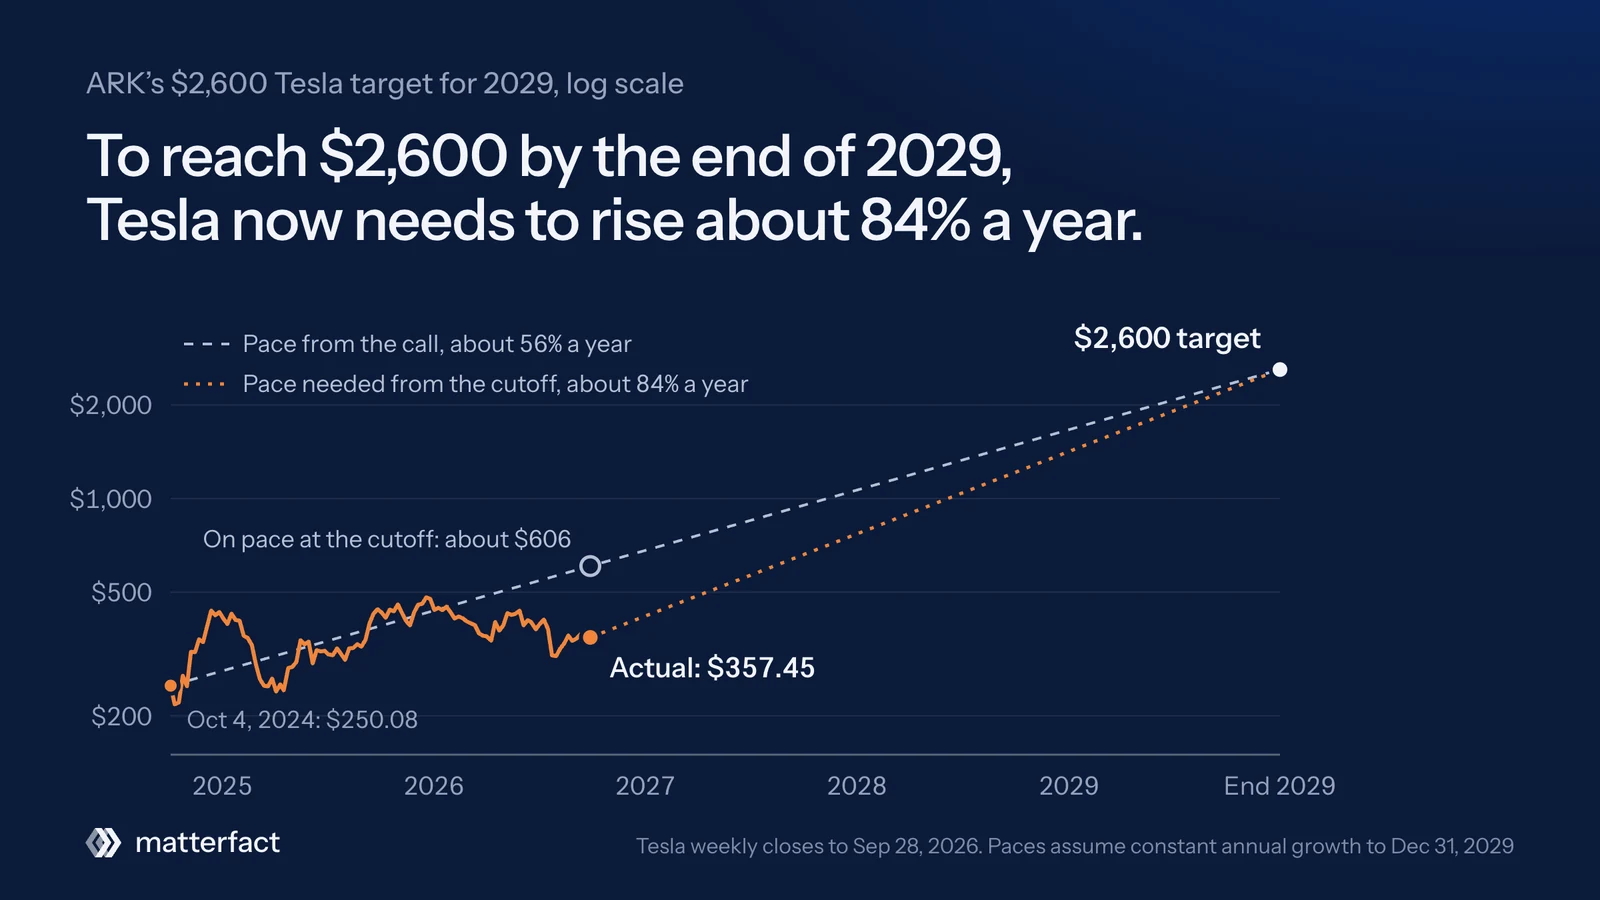
- 2,600달러 목표는 뒤처지고 있다. 2029년 말까지 2,600달러에 도달하려면 테슬라는 판단일부터 연 약 56%씩 성장해야 했다. 그 속도라면 기준일에는 약 606달러 부근이었어야 한다. 실제 종가는 357달러였다. 테슬라는 이제 앞으로 3.25년 동안 연 약 84%가 필요하며, 지금 가격에서 7.3배가 올라야 한다.
그 사이의 등락
변동성이 큰 2년이었다.
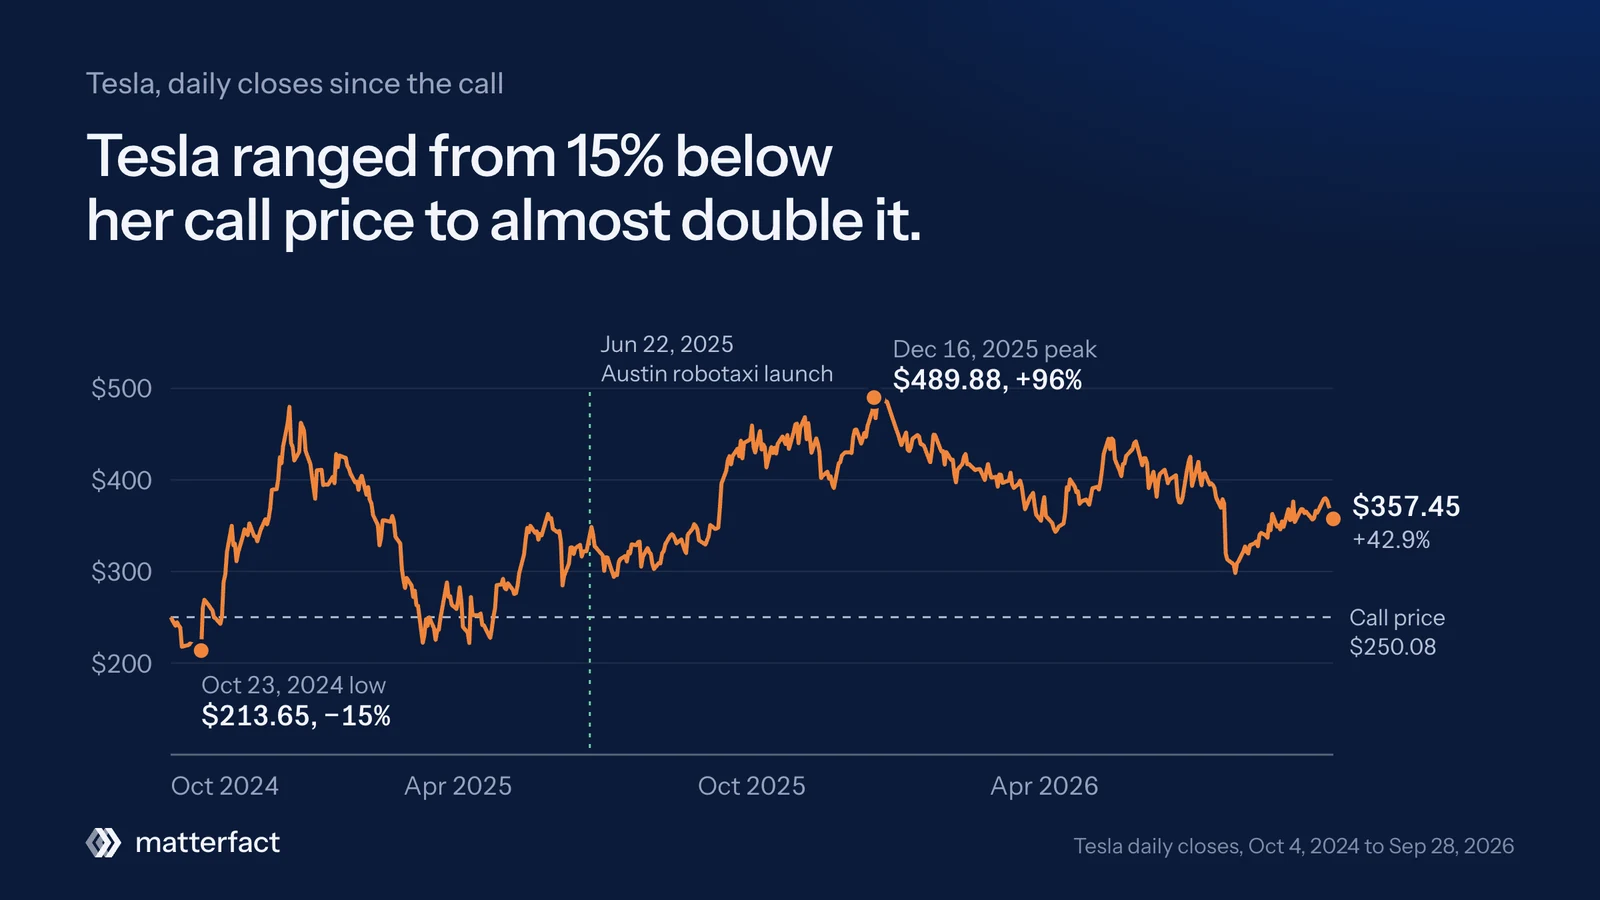
- 첫 주는 좋지 않았다. 우드가 짚은 2024년 10월 10일 로보택시 행사("1010을 떠올려 보세요") 뒤에는 하루 만에 8.8% 하락해 238.77달러에서 217.80달러가 되었다. 판단 후 3주도 안 된 2024년 10월 23일, 테슬라는 213.65달러에 마감해 우드가 발언한 시점보다 15% 낮았다.
- 그다음은 대선 랠리. 테슬라는 2024년을 403.84달러로 마쳐 판단 시점 대비 61% 올랐다.
- 이어 2025년 초 급락. 2025년 4월 8일에는 221.86달러까지 떨어져 우드가 판단을 내린 시점의 가격 밑으로 내려갔다. 그 무렵 2월 유럽 판매가 47% 감소했고, 일론 머스크의 정치 행보와 관련된 브랜드 훼손이 현안이었다.
- 신고점, 그리고 하락. 테슬라는 2025년 12월 16일 489.88달러로 정점을 찍어 판단 시점 가격의 거의 두 배가 되었다. 2026년 9월 28일 기준일에는 그 고점에서 27% 내려와 있었다.
사업 자체에서는 우드에게 유리한 분명한 지점이 있다. 테슬라는 실제로 2025년 6월 오스틴에서 유료 로보택시 서비스를 시작했고, 팟캐스터들은 이제 이를 진행 중인 사업으로 논의한다. 한 예가 Dumb Money Live의 "Tesla's Robotaxi Is Finally Real, Now What Happens to $TSLA?"(2026-09-04)다. 그녀가 베팅한 제품은 존재한다. 다만 주가가 그녀의 모델만큼 그것을 가격에 반영하지 않았을 뿐이다.
평결: 엇갈림
맞힌 것:
- 방향. 우드는 강세였고, 테슬라는 42.9% 올랐다.
- 시장 이기기. 테슬라는 S&P 500을 약 9%포인트 앞섰다. 압승은 아니지만 인정할 만하다.
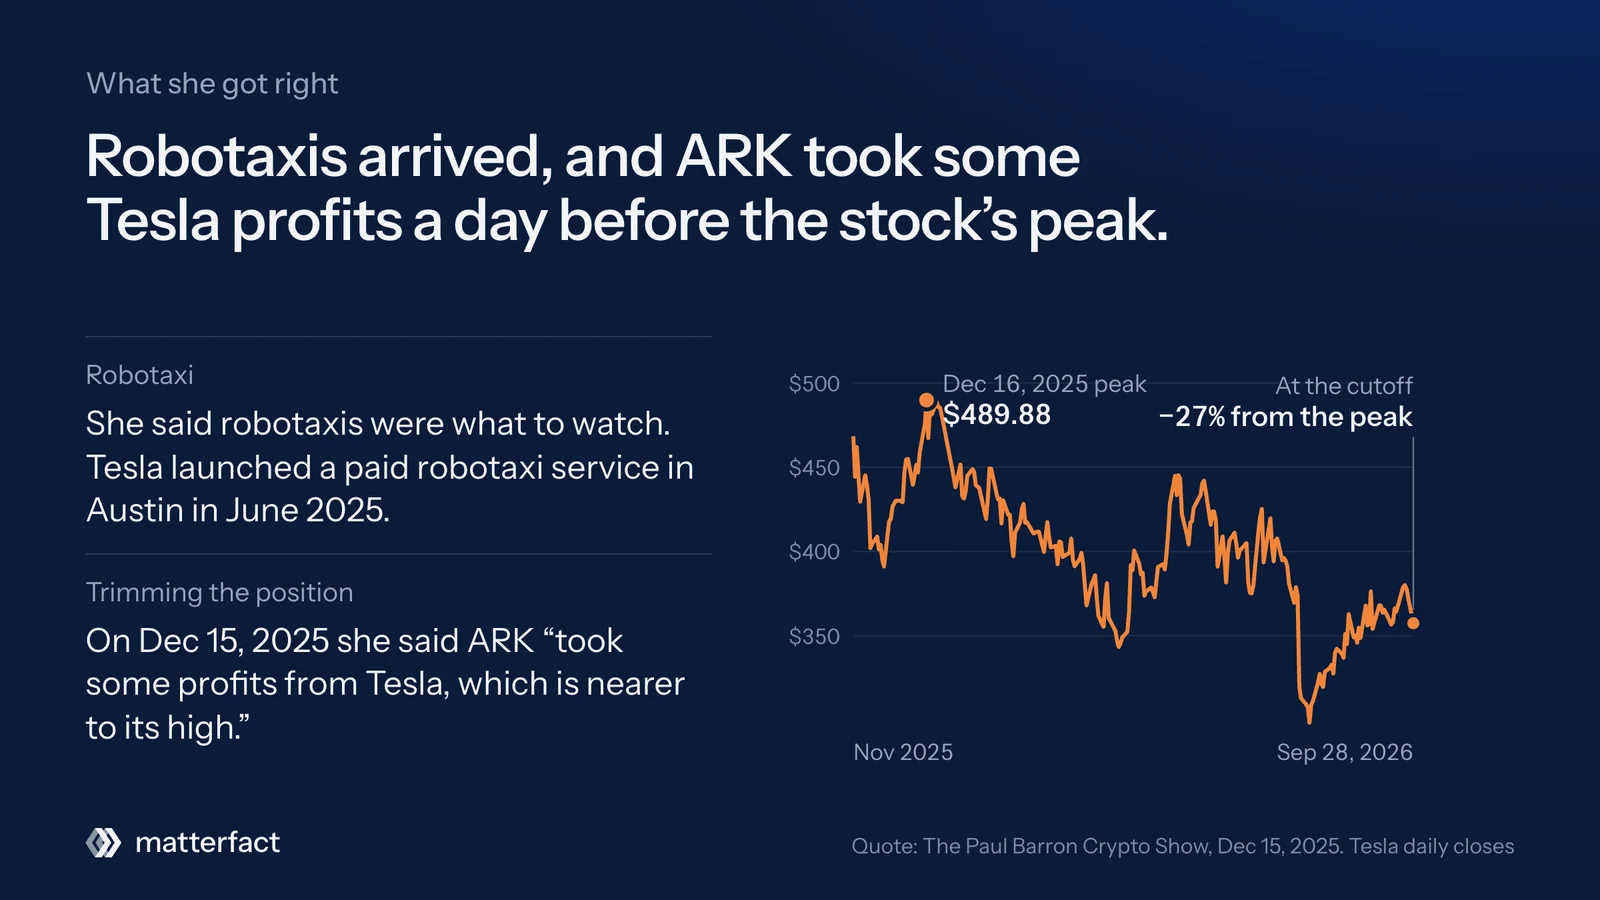
- 로보택시 사업. 우드는 로보택시가 주목할 대상이 될 것이라고 했고, 9개월 안에 테슬라는 공공 도로에서 서비스를 운영했다.
- 매매. 2025년 12월 우드는 ARK가 "고점에 가까운 테슬라에서 일부 차익을 실현했다"고 말했다. 테슬라는 12월 16일 정점을 찍었고 기준일에는 거기서 27% 하락해 있었다. (The Paul Barron Crypto Show, "Cathie Wood Swaps Tesla For Ethereum", 2025-12-15)
틀린 것:
- 갈아타기. 우드는 단순히 "테슬라를 사라"고 하지 않았다. 엔비디아에서 테슬라로 자금을 옮기는 것이 "매우 좋은 선택"이 될 것이라고 했다. 2년이 지난 지금 엔비디아는 83%, 테슬라는 43% 올랐다. 우드 자신의 기준으로는 지금까지 손실이다.
- 10월 10일 촉매. 애널리스트들이 자율주행에 "주목하게 만들" 것이라던 행사 뒤에는 그해 가을 테슬라 최악의 하루 중 하나가 이어졌다.
- 속도. 2,600달러 목표가 일직선으로 달성될 필요는 없다. 그러나 테슬라는 속도에 맞는 가격의 59% 수준이며, 지금부터 필요한 성장률은 연 56%에서 연 약 84%로 높아졌다. 이 상태가 길어질수록 2029년이라는 시한은 점점 어려워 보인다.
시점에 대한 공정한 언급: 목표 시한은 2029년 12월로, 기준일로부터 3년 넘게 남아 있어 아직 2,600달러 목표가 틀렸다고 말할 수 없다. 너무 이른 단계다. 그러나 판단의 나머지 절반인 엔비디아 갈아타기는 2년이라는 명확한 시험 기간을 거쳤고 지금까지는 졌다. 시장은 이겼고, 갈아타기는 졌고, 목표는 예정보다 뒤처져 있다. 합치면 엇갈림이다.
입장을 바꿨나?
아니다. 우드는 우리가 찾은 이후의 모든 팟캐스트 출연에서 2,600달러 목표를 고수했고, 2026년 테슬라가 하락하는 동안에도 마찬가지였다. 아래의 "그 이후" 수치는 2026년 9월 28일 기준일까지다.
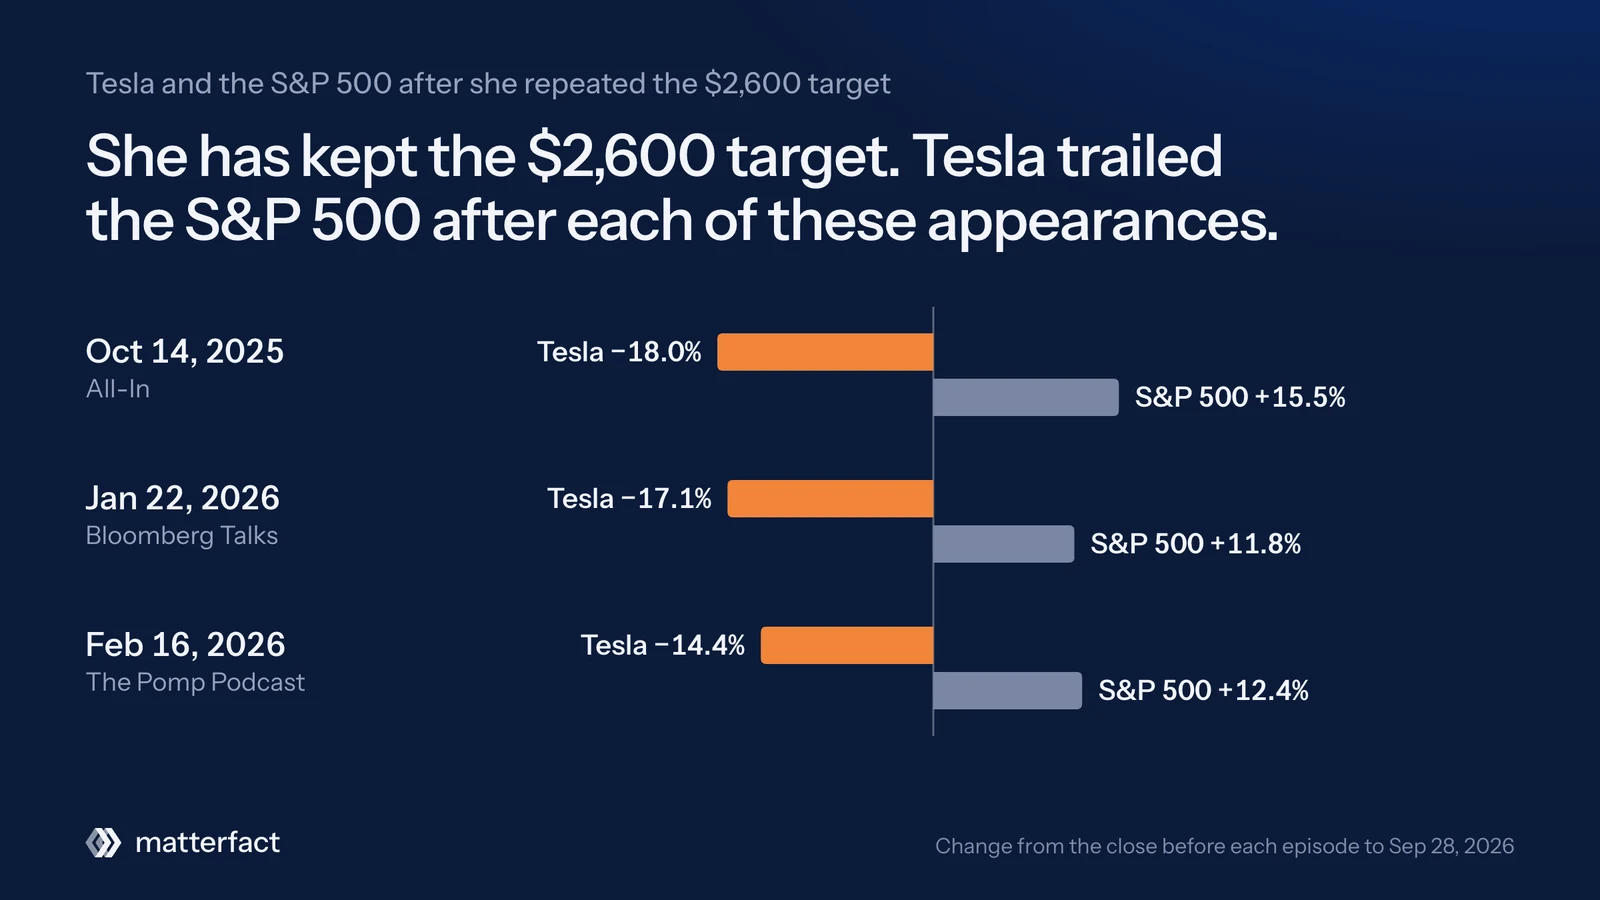
All-In(2025년 10월 14일), Chamath Palihapitiya, Jason Calacanis, David Sacks, David Friedberg와 함께. 일론 머스크의 보상 패키지에 대한 질문에 우드는 이렇게 말했다. "그래서 우리 목표가는 2,600달러입니다. 지금은 330달러쯤일 겁니다, 그 정도요... 그리고 우리는 휴머노이드에는 거의 반영하지 않았습니다." 테슬라는 실제로 전날 435.90달러에 마감했으므로, 우드가 말한 "330달러"는 틀렸다. 우드는 머스크가 "생각하는 대로 휴머노이드 로봇을 실현한다면, 우리는 거기에 충분히 담아두지 못한 겁니다"라고 덧붙였다. (All-In, "Cathie Wood on How AI Can Double GDP, Bull Case for Bitcoin $1M, Elon's Trillion-Dollar Pay Package", 2025-10-14). 이후: TSLA -18.0% 대 S&P +15.5%.
My First Million(2025년 10월 30일), Shaan Puri와 함께. Shaan은 10배를 믿는다면서 ARK가 왜 그렇게 자주 테슬라를 매매하느냐고 물었다. 우드는 이렇게 말했다. "우리는 변동성을 우리에게 유리하게 활용하고 있습니다... 100달러에서 500달러까지 올라 포트폴리오의 13, 14%가 됩니다. 포트폴리오 운용 관점에서 우리는 사실상 리밸런싱을 하는 겁니다." 우드는 2,600달러 목표에 휴머노이드 로봇에 대한 반영이 매우 적으며 ARK가 이를 "매년 봄에, 대외 공표용으로" 갱신한다고 덧붙였다. (My First Million, "I asked Cathie Wood the question no one else will", 2025-10-30)
Bloomberg Talks(2026년 1월 22일). 다보스에서 머스크가 휴머노이드 로봇에 대해 한 발언에 대한 질문에 우드는 입장을 더 강하게 했다. "우리는 로보택시가 이 10년이 끝날 무렵 테슬라 가치의 90%를 차지할 것이라고 믿습니다. 우리는 2,600달러로 공표했습니다. 거기에는 옵티머스 로봇에 대한 것이 전혀 포함돼 있지 않습니다." 우드는 휴머노이드 로봇을 "26조 달러의 기회"라고 불렀다. (Bloomberg Talks, "Ark Invest CEO and CIO Cathie Wood Talks Tech, Tesla and Deregulation", 2026-01-22). 이후: TSLA -17.1% 대 S&P +11.8%.
The Pomp Podcast(2026년 2월 16일), Anthony Pompliano와 함께. 우드는 테슬라를 "생산 지옥" 시절에 비유했다. "이런 긴 바닥의 역사는 상방 돌파 아니면 하방 이탈 둘 중 하나입니다. 그리고 우리는 테슬라가 다시 돌파할 준비를 하고 있다고 아주 강하게 생각합니다." (The Pomp Podcast, "Will Deflation Hurt Bitcoin? | Cathie Wood", 2026-02-16). 이후: TSLA -14.4% 대 S&P +12.4%. 기준일까지 돌파는 일어나지 않았다.
Merryn Talks Money(2026년 3월 23일), Merryn Somerset Webb와 함께. 테슬라는 여전히 "우리의 최대 보유 종목"이었는데, "그것이 지구상에서 가장 큰 AI 프로젝트"이기 때문이라고 했다. 우드는 로보택시가 테슬라를 "전기차의 16% 매출총이익률에서... 80~90% 매출총이익률로" 끌어올리며, 2030년에는 테슬라의 로보택시 비용이 "웨이모의 비용보다 50% 낮을 것"이라고 예측했다. (Merryn Talks Money, "The Convergence Trade: Cathie Wood's Boldest Predictions", 2026-03-23)
Squawk Pod(2026년 9월 25일), Joe Kernen, Kelly Evans와 함께. 2026년 9월 25일 우드는 "테슬라와 스페이스X가 우리의 상위 두 종목"이라고 확인했다. (Squawk Pod, "A Trump-Xi Summit & Cathie Wood's Investor Letter 9/25/26", 2026-09-25)
패턴: 우드의 확신은 변하지 않았지만 가격은 변했다. 2,600달러를 재확인할 때마다 판단이 시작된 지점에서 더 멀어진 곳에서 출발하고 있으며, 위에서 측정한 세 건 모두 지금까지 S&P 500에 약 27에서 34%포인트 뒤처졌다. 우드는 이 팟캐스트들에서 엔비디아 거래로 돌아간 적이 없으며, "그 기간에 엔비디아가 어떻게 될지 지켜보겠다"고 말한 것이 전부다.
누적 성적표
캐시 우드(ARK Invest)
| 티커 | 제안일 | 프로그램, 에피소드(날짜) | 예측 | 결과 | 등급 |
|---|---|---|---|---|---|
| TSLA(매수) / NVDA(자금 회수) | 2024-10-04 | Bloomberg Talks, "Ark Investment Management CEO, CIO, & Founder Cathie Wood Talks OpenAI Investment & Future"(2024-10-04) | 로보택시를 근거로 2029년까지 주당 2,600달러. 엔비디아에서 테슬라로 자금을 옮기는 것은 "매우 좋은 선택" | TSLA +42.9% 대 S&P +33.6%(+9.3%포인트). NVDA +83.2%(갈아타기는 40%포인트 뒤처짐). 목표 달성에 연 약 84% 필요 | 엇갈림(목표는 너무 이르며 속도 뒤처짐) |
지금까지의 전체 트랙 레코드 목록
| 투자자 | 판단 | 등급 |
|---|---|---|
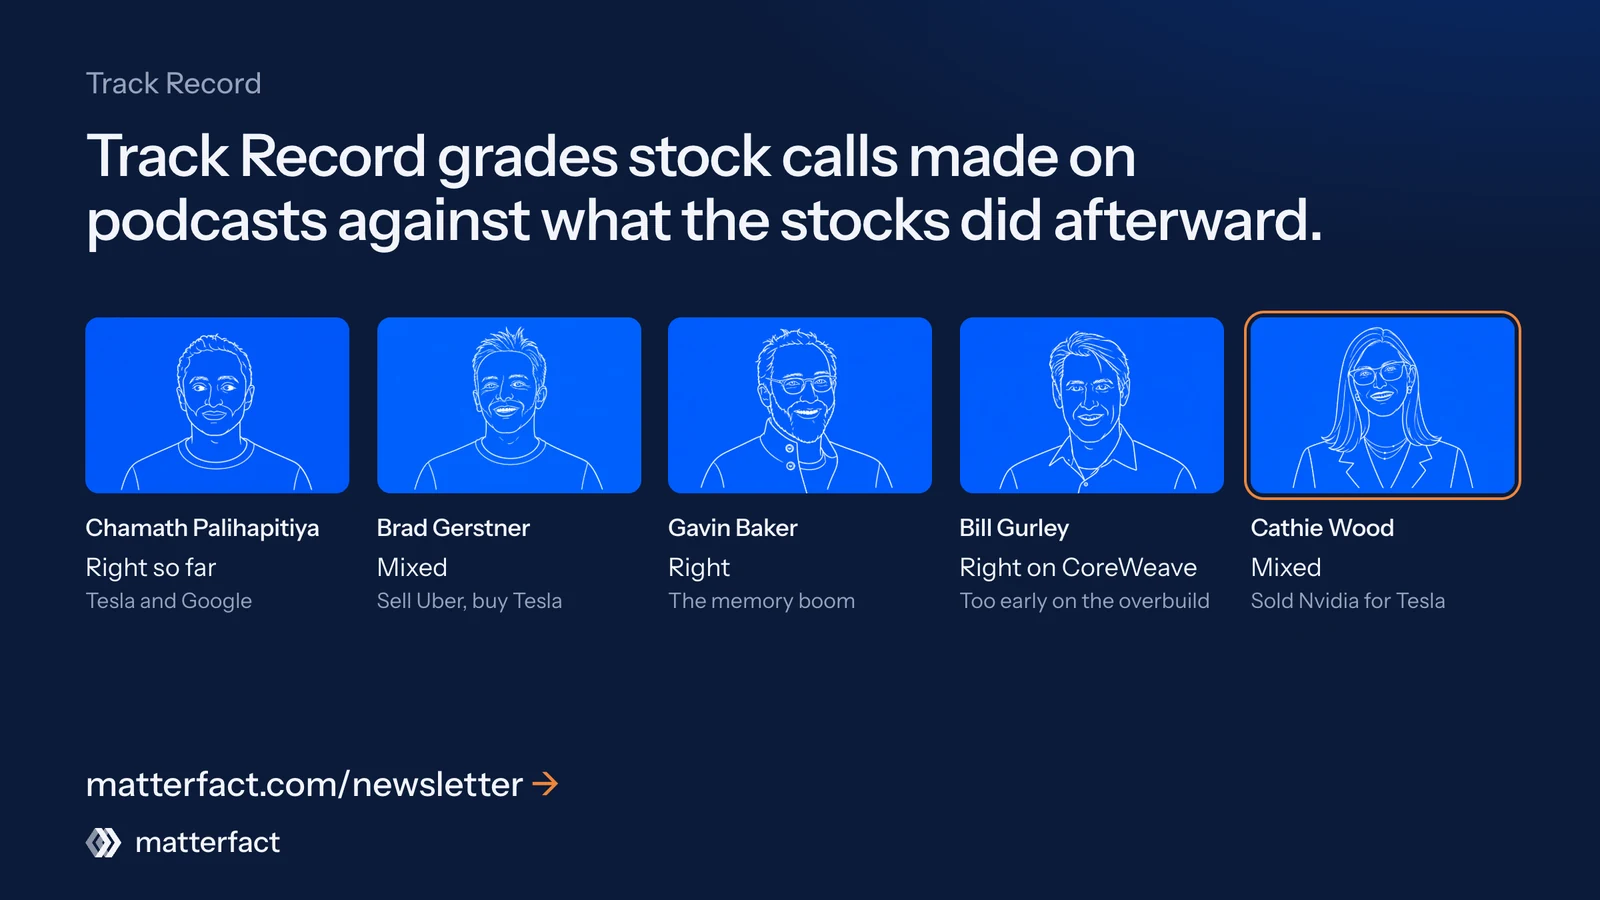
| 차마스 팔리하피티야 | AI 승자 1위로서 TSLA(2025년 6월) | 적중(지금까지는) |
| 차마스 팔리하피티야 | AI 승자 2위로서 GOOGL(2025년 6월) | 적중(지금까지는) |
| 브래드 거스트너 | UBER 매도, TSLA로 갈아타기(2024년 11월) | 엇갈림 |
| 개빈 베이커 | HBM 제조사 MU / 하이닉스가 2025년 최고의 자산(2025년 1월) | 적중 |
| 빌 거얼리 | 코어위브 / AI 순환 금융 경고 신호(2025년 10월) | 적중(코어위브). 공급 과잉 논리는 너무 이름 |
| 캐시 우드 | TSLA 2029년까지 2,600달러, 엔비디아에서 테슬라로 갈아타기(2024년 10월) | 엇갈림 |
이 명단에는 묘한 패턴이 있다. 우리가 등급을 매긴 여섯 건 중 세 건이 테슬라와 관련돼 있다. 테슬라를 다른 종목과 짝지은 두 건(거스트너의 우버 대 테슬라, 우드의 엔비디아 대 테슬라)은 둘 다 엇갈림으로 나왔다.
다음 호: 빌 애크먼(퍼싱 스퀘어).